文|温辞韫
编辑|温辞韫
嗨,我是小温。
浙江嘉兴,一家曾经风光无限的千人工厂,走到了落幕时刻。
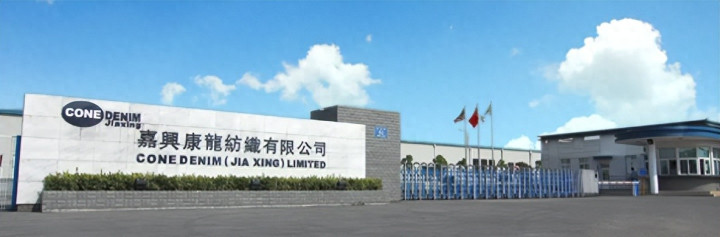
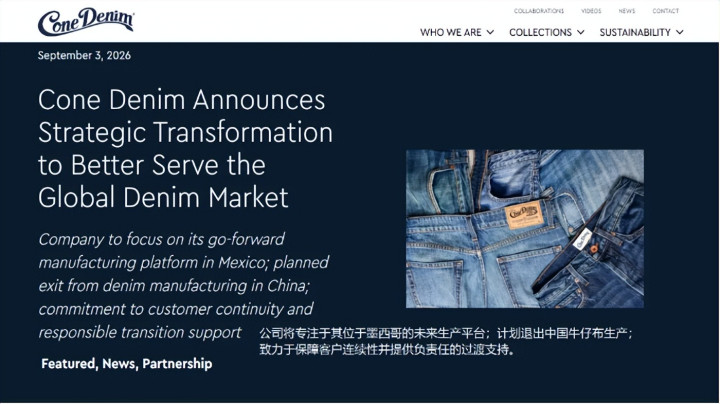
美国老牌牛仔面料巨头Cone Denim直接官宣,2026年底彻底退出中国牛仔制造,运营20多年的康龙纺织正式关停,生产区域已经挂上封锁警示牌。
很多人看到第一反应就是:外资又跑了,难道中国制造不行了?
但真相真的这么简单吗?今天小温就掰开揉碎,跟大家聊聊这场工厂关停背后,正在发生的供应链大洗牌。
 股票配资开户入口
先把整件事的来龙去脉说清楚,康龙纺织,当年可是嘉兴经开区实打实的明星外资项目。
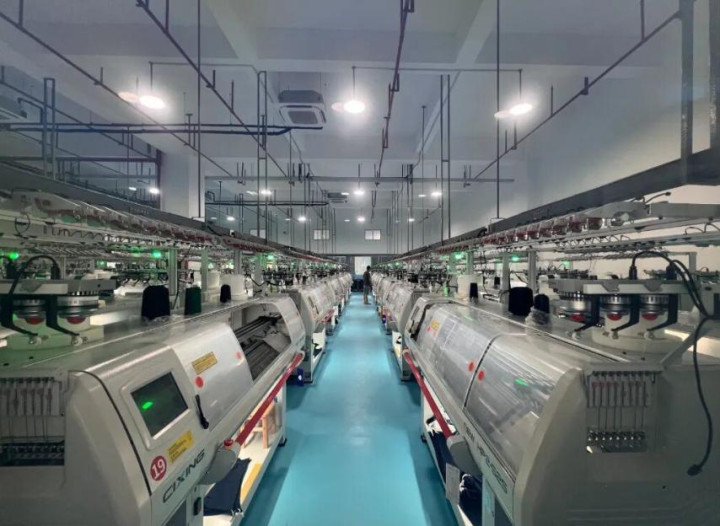
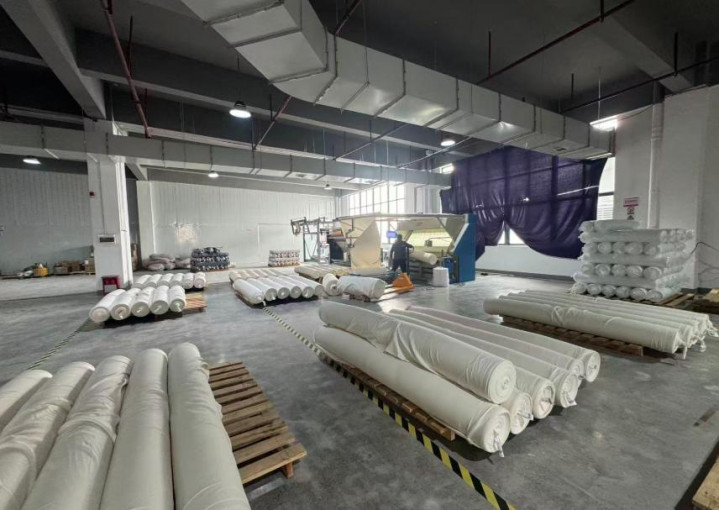
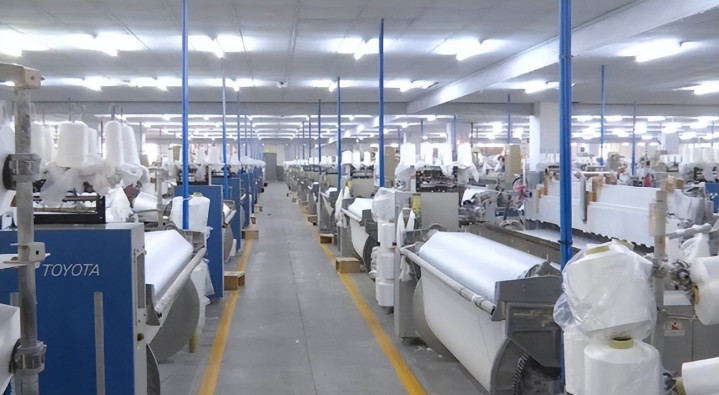
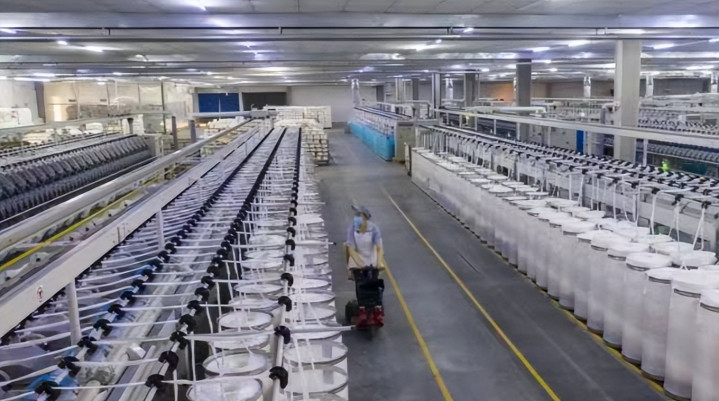
2005年,美国Elevate Textiles砸下8个亿落地嘉兴,全套引进全球顶尖纺织染整设备,纺纱、织布、染色、后整理一条链路全部配齐。
巅峰时期厂里接近一千名员工,一年能产出2800万码高端牛仔布,大量面料供给美国各大服装品牌,是跨国供应链里面非常关键的一环。
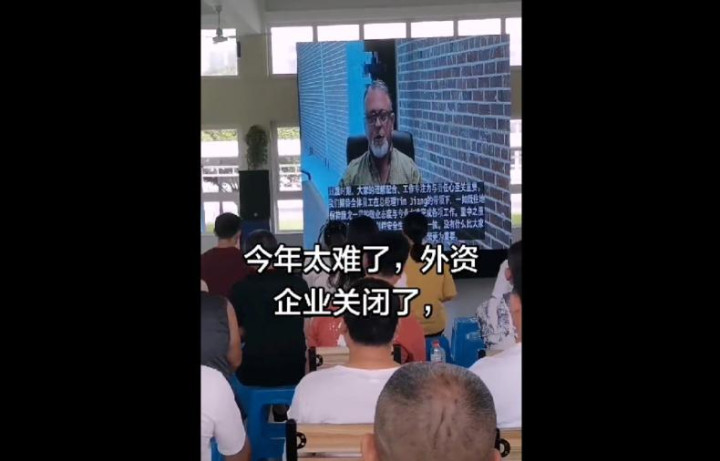
谁也没想到,二十年后会迎来这样的结局,工厂召开员工大会,美国总部负责人只能线上视频告别。
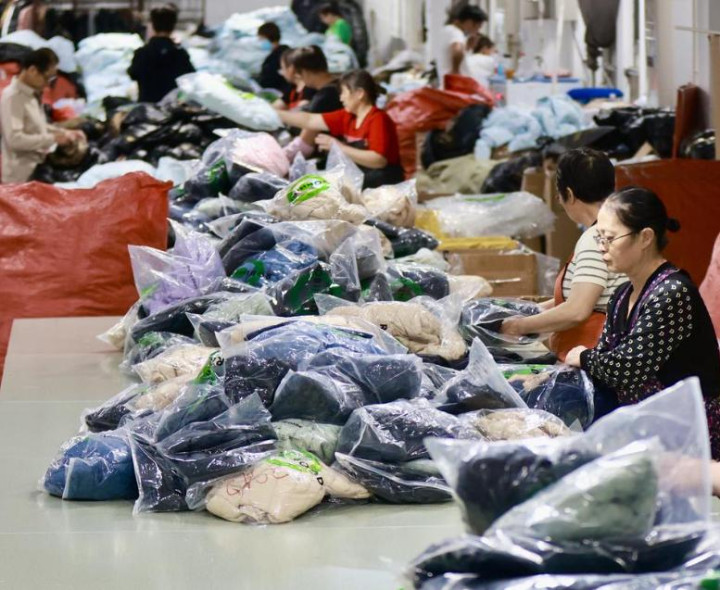
企业按照N+1标准做员工安置,不少工龄十几年的老员工,拿到了十几万甚至十八万的补偿金。
注意,这不是工厂亏钱破产倒闭,而是跨国集团主动的战略大搬家。
他们打算把原本放在嘉兴的产能,全部转移到墨西哥的两座工厂,翻译过来就是,订单没有消失,只是换了个地方生产。
为什么偏偏是墨西哥?这里就要提到一个最近经常被提起的词:近岸外包。
说白了就是,美国客户现在不单单看谁的人工最便宜,更看重工厂离自己近不近。
墨西哥挨着美国本土,货物运输几天就能到位,还能省下一大笔关税。
对于美国品牌来说,既缩短交货周期,又能规避地缘带来的供应链断供风险。
相当于把工厂直接搬到客户家门口,这是现在很多欧美大企业的新选择。
当然,除了供应链布局的变化,国内越来越大的成本剪刀差,也是绕不开的现实。
这些年,用工、能源、厂房租金年年上涨,纺织熟手车工月薪普遍来到70008500元。
原材料更是暴涨,染料关键原料有的涨幅接近380%,上游原料疯涨,下游海外客户还在拼命压价。
很多代工工厂陷入一种两难:接单,利润薄到要亏钱;不接单,工厂机器停转,照样活不下去。
康龙纺织的关门,并不是个例,只是浮出水面的一个缩影,打开行业新闻,这两年老牌制造工厂退场的消息接二连三。
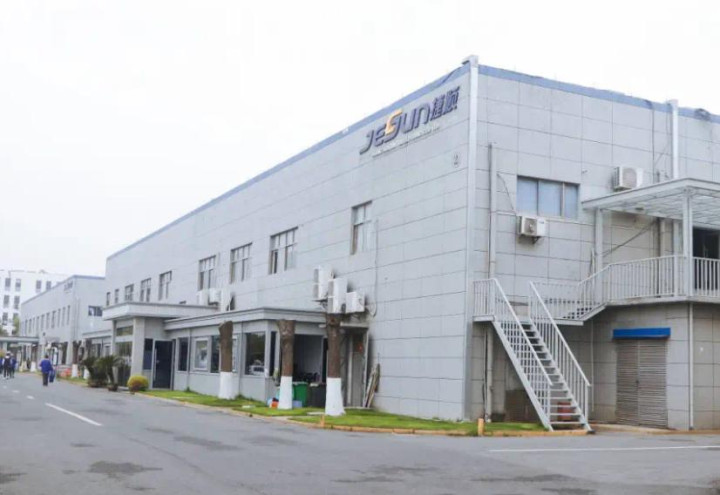
浙江宁波做了33年的高端衬衫代工大厂溢达服装停产,河南新野纺织走到破产清算。
广州、东莞、江苏盛泽、福建晋江,一批深耕外贸代工的老厂接连倒下。
统计局的数据看得人心头一沉,仅2026年15月,国内规上纺织服装企业净减少1101家,无数中小工厂叠加在内,行业出清的力度超乎想象。
看到这里,不少人会产生误区:外资不断搬走,工厂大批关闭,是不是我们的外贸制造业正在走下坡路?
在我看来,恰恰不能这么片面看问题,倒下的,更多是没有技术、只赚加工辛苦钱的低端贴牌代工,不等于中国制造整体不行了。
我们看一组反直觉的数据:2026年前8个月,我国出口总值2.92万亿美元,同比增长19.3%,机电产品出口持续走高,已经连续18个月保持增长,占到总出口的64%。
一边是低端代工产能在出清,另一边,高端制造、功能性面料、绿色工艺、跨境供应链企业,正在抢下更多全球订单。
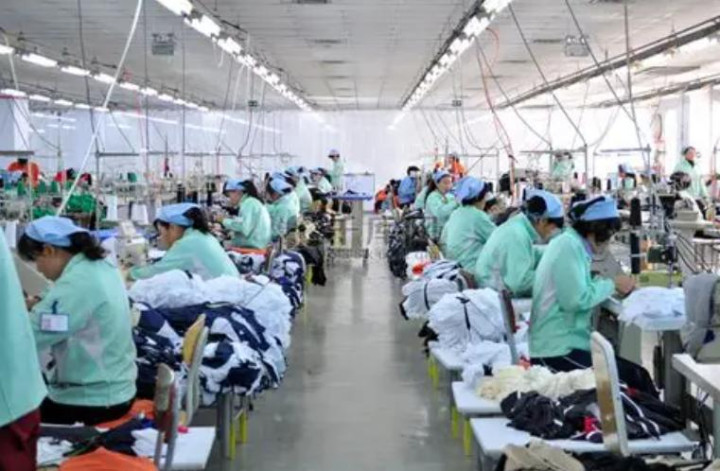
全球采购逻辑已经彻底变天了,过去海外企业选工厂,第一标准就是最低成本,哪里人工便宜去哪里。
现在变成了最小风险,成本只是考量维度之一,还要算上关税、物流、地缘风险、合规认证。
东南亚、南亚靠着低廉人力抢走一部分基础成衣订单,墨西哥靠着地理位置,承接面向北美的近岸外包。
但这并不代表我们就要让出全部市场,只是还想靠拼人力、拼低价、纯贴牌就能活下去的时代,已经一去不复返。
很多老牌代工厂困在旧模式里面:没有自有品牌,没有独家技术,只做简单来料加工。
欧盟碳关税、环保新规一落地,检测、整改就要花大几百万,抗风险能力特别弱。
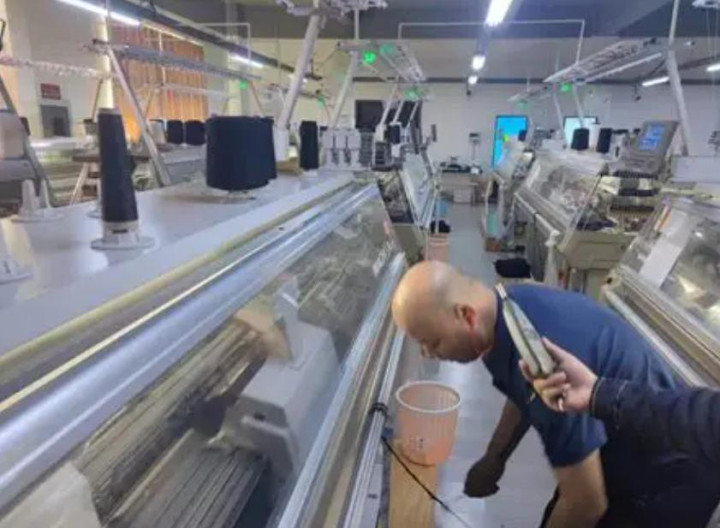
外部订单一变,成本稍微往上抬一点,企业就扛不住冲击。
当然我们也要客观承认阵痛,工厂关停背后,是上千工人岗位的变动,是地方曾经引以为傲的外资项目落幕,转型的过程注定不会舒服。
但产业升级本来就不是一帆风顺的,旧产能淘汰,才能把土地、劳动力、资金腾出来给到更高附加值的产业。
小温认为,康龙纺织的离场,给国内所有制造和跨境从业者敲了一记响亮警钟。
不要总幻想回到过去那种大把低端订单满天飞的好日子。
摆在企业面前就两条路:要么卷进无休止的成本价格红海,随时面临订单外迁的风险。
要么扎进去做技术壁垒、做差异化产品、打造柔性供应链,往品牌、绿色高端方向升级。
大国制造业的比拼,到最后拼的早已不是谁的工资更低,成本红利正在消退,但技术红利、产业链配套红利,才是接下来真正的底牌。
大潮退去,只会拼低价的玩家会被洗掉,真正能算清风险、手握硬实力的企业配资开户流程当天能完成吗,才能留在牌桌上走得更远。
元股证券服务-资讯发布站提示:本文来自互联网,不代表本网站观点。